
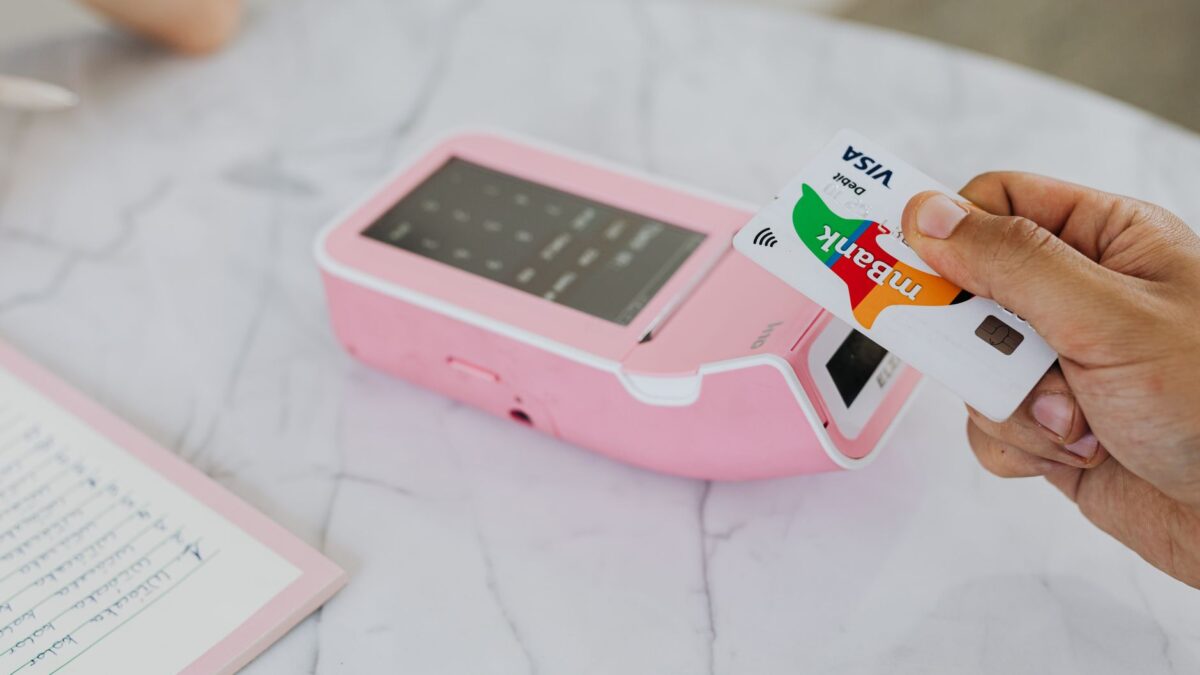
Girokonto, Kreditkarte, Ratenkredit — drei Begriffe, die im Alltag oft in einen Topf wandern und rechtlich wenig miteinander zu tun haben. Schon die Bezeichnung stimmt hierzulande nicht: Was in Deutschland Girokonto heisst, läuft in der Schweiz als Privatkonto. Und die Karte, die viele als Kreditkarte im Portemonnaie tragen, ist meistens keine, sondern eine Debitkarte. Der Unterschied klingt nach Wortklauberei, entscheidet aber darüber, ob ein Einkauf sofort vom Konto abgeht oder als verzinste Schuld stehen bleibt.
Eine Debitkarte belastet jeden Umsatz zeitnah direkt dem Konto und begründet deshalb keinen Kreditrahmen. Eine Kreditkarte im engeren Sinn räumt einen solchen Rahmen ein: Die Umsätze werden gesammelt und später abgerechnet. Ob daraus ein Kredit wird, hängt davon ab, was am Abrechnungstag passiert. Wird der ganze Saldo abgebucht, entstehen keine Zinsen. Bleibt ein Teil stehen, ist es ein Kredit — mit allem, was das Gesetz daran knüpft.
Wie verschieden die beiden Nachbarmärkte gebaut sind, zeigt bereits der Zugang zum Konto. In Deutschland muss ein Institut, das Zahlungskonten für Verbraucher anbietet, einem Berechtigten den Abschluss eines Basiskontovertrags spätestens innerhalb von zehn Geschäftstagen nach Antragseingang anbieten (Quelle: § 31 Zahlungskontengesetz, 2026). Einen vergleichbaren Anspruch kennt das Schweizer Recht nicht; hier entscheidet die Bank. Deutsche Vergleichsportale wie bonitrust.de führen Konto-, Karten- und Kreditvergleiche deshalb in einer einzigen Übersicht zusammen, weil die Produkte dort auf derselben gesetzlichen Grundlage stehen. Für Leserinnen und Leser in der Schweiz ist das ein Blick über die Grenze und kein Angebot: Die verglichenen Konten und Karten setzen einen deutschen Wohnsitz voraus.
Womit bezahlen Schweizer Haushalte tatsächlich?
Beim Bezahlen an Kasse, Schalter und Automat lag die Debitkarte 2024 mit einem Transaktionsanteil von 35 Prozent vorn, gefolgt von Bargeld mit 30 Prozent, Bezahl-Apps mit 18 Prozent und der Kreditkarte mit 14 Prozent (Quelle: Schweizerische Nationalbank, Zahlungsmittelumfrage 2024). Die Erhebung stützt sich auf Zahlungstagebücher von rund 2 000 Personen. Gezählt werden Transaktionen, nicht Umsätze.
Das erklärt, warum die Kreditfrage im Alltag selten auftaucht. Vier von fünf Zahlungen laufen über Mittel, bei denen das Geld sofort weg ist. Die Kreditkarte kommt vor allem dort zum Zug, wo eine Reservierung, eine Kaution oder eine Zahlung im Ausland ansteht. Genau in diesen Situationen entsteht dann aber auch der Saldo, der sich verzinsen lässt.
Bemerkenswert ist die Reihenfolge im Zeitverlauf. Die Debitkarte hat das Bargeld an der Kasse überholt, während die Kreditkarte ihren Platz im hinteren Feld behauptet. Im Distanzgeschäft, also beim Einkauf im Netz, sieht die Rangliste anders aus; dort liegen Bezahl-Apps vorn. Wer sein eigenes Zahlungsverhalten einschätzen will, zählt deshalb besser zwei Wochen mit, statt sich auf ein Gefühl zu verlassen.
Ab wann wird aus einer Karte ein Kredit?
Das Konsumkreditgesetz zieht die Grenze eindeutig. Es erfasst nicht nur den klassischen Barkredit, sondern ausdrücklich auch Überziehungskredite auf dem laufenden Konto sowie Kredit- und Kundenkartenkonten mit Kreditoption (Art. 12 KKG). Sobald eine Karte erlaubt, nur einen Teil der Rechnung zu begleichen und den Rest stehen zu lassen, gilt für dieses Konto Konsumkreditrecht — inklusive eines eigenen, höheren Höchstzinssatzes als beim Barkredit.
Praktisch heisst das zweierlei. Erstens ist die Teilzahlungsfunktion kein Zahlungskomfort, sondern eine Kreditaufnahme ohne Antrag und ohne Tilgungsplan. Zweitens greifen die Schutzregeln des Gesetzes erst dann, wenn diese Option überhaupt vereinbart ist. Bei einer reinen Debitkarte gibt es nichts zu deckeln, weil es nichts zu verzinsen gibt.
Wer wissen will, was die eigene Karte kann, findet die Antwort nicht auf der Vorderseite. Sie steht in den Kartenbedingungen unter Stichworten wie Teilzahlung, Ratenoption oder Kreditlimite. Viele Anbieter schalten diese Funktion nicht von sich aus frei, andere liefern sie voreingestellt mit. Ein Blick ins Kundenportal klärt das in zwei Minuten, und abschalten lässt sich die Option in der Regel ebenso schnell.
Wie sicher ist das Guthaben auf dem Konto?
In einem Schweizer Bankenkonkurs sind Einlagen bis 100 000 Franken je Gläubiger privilegiert, und die Banken müssen privilegierte Einlagen im Umfang von 125 Prozent inländisch decken (Quelle: Art. 37a Bankengesetz, 2026). Steht eine Forderung mehreren Personen zu, lässt sich das Privileg nur einmal geltend machen. Guthaben bei Bankstiftungen der Säule 3a und bei Freizügigkeitsstiftungen gelten dagegen als separate Einlagen und sind zusätzlich geschützt.
Die deutsche Einlagensicherung nennt eine Zahl, die gleich aussieht und es nicht ist: 100 000 Euro je Einleger und Institut, in eng begrenzten Sonderfällen bis 500 000 Euro (Quelle: § 8 Einlagensicherungsgesetz, 2026). Franken und Euro sind hier zwei verschiedene Grössen, und die Systeme dahinter ebenfalls. Wer Guthaben auf mehrere Institute verteilt, sollte deshalb wissen, unter welche Ordnung das jeweilige Konto fällt.
Für die meisten Haushalte bleibt das eine theoretische Frage. Relevant wird sie beim Verkauf einer Liegenschaft, bei einer Erbschaft oder bei einer Auszahlung aus der Vorsorge, wenn plötzlich ein grosser Betrag auf einem einzigen Konto liegt. In solchen Phasen ist die Aufteilung auf zwei Institute die einfachste Massnahme.
Welche Karte passt zu welchem Zweck?
Für den Alltag reicht die Debitkarte, und die Zahlen der Nationalbank bestätigen das. Anders sieht es aus, sobald jemand eine Sicherheit hinterlegen soll. Hotels, Mietwagenfirmen und manche Buchungsplattformen blockieren einen Betrag im Voraus, und dafür verlangen sie regelmässig eine Karte mit Kreditrahmen. Eine Debitkarte wird in diesen Fällen häufig abgelehnt oder führt dazu, dass die Kaution vom Konto verschwindet, bis die Rückbuchung durch ist.
Im Ausland kommt der Wechselkurs dazu. Fremdwährungszuschläge und Kursaufschläge fallen je nach Karte sehr unterschiedlich aus und stehen selten im Vordergrund der Werbung. Wer regelmässig in anderen Währungen zahlt, fährt oft besser mit einem Fremdwährungskonto als mit einer zweiten Karte.
Was der Ratenkredit mit dem Konto zu tun hat
Ein Ratenkredit wirkt zunächst wie ein separates Produkt: fester Betrag, feste Rate, feste Laufzeit. Im Budget landet er allerdings auf demselben Konto wie Miete, Prämien und Steuern. Genau dort entscheidet sich, ob die Rate trägt, und genau dort schaut auch die Kreditgeberin hin, wenn sie die Kreditfähigkeit prüft.
Teuer wird es bei der dauerhaft ausgeschöpften Kontoüberziehung. Sie kostet mehr Zins als ein Ratenkredit, sie hat kein Enddatum, und sie schmälert den Spielraum bei jedem weiteren Antrag. Wer den Saldo über Monate mitschleppt, sollte ihn eher in einen Kredit mit Tilgungsplan umwandeln als ihn weiterlaufen zu lassen. Für den Vermögensaufbau gilt die umgekehrte Reihenfolge: Erst der teure Saldo, dann der Sparplan, wie er im Leitfaden zum Aktienkauf für Einsteiger beschrieben ist.
Häufige Fragen
Ist eine Debitkarte eine Kreditkarte mit anderem Namen?
Nein. Bei der Debitkarte wird jeder Umsatz zeitnah direkt vom Konto abgebucht, ein Kreditrahmen entsteht nicht. Optisch trennt die beiden heute kaum etwas. Auch Debitkarten tragen das Logo eines internationalen Kartensystems. Massgebend ist der Aufdruck «Debit» und die Kontoführung dahinter.
Warum verlangt der Mietwagenanbieter eine Kreditkarte?
Weil er eine Kaution reservieren will, ohne Geld zu bewegen. Auf einer Karte mit Kreditrahmen blockiert diese Reservierung nur einen Teil des Limits. Auf einem Privatkonto würde derselbe Betrag tatsächlich abfliessen und erst nach der Rückgabe wieder gutgeschrieben. Deshalb steht in vielen Mietbedingungen ausdrücklich, dass Debitkarten nicht akzeptiert werden.
Fällt die Kontoüberziehung unter das Konsumkreditgesetz?
Ja, Überziehungskredite auf dem laufenden Konto sind ausdrücklich erfasst. Allerdings gilt für sie eine eigene Ordnung: Bei bestimmten Formen der Überziehung besteht kein Widerrufsrecht, und der zulässige Höchstzins liegt über dem für Barkredite. Wer dauerhaft im Minus steht, zahlt damit den höchsten Preis im ganzen Sortiment.
Was gehört auf die Liste, bevor ein Konto gewechselt wird?
Kontoführungsgebühr, Kartenpreis, Kosten für Zahlungen in Fremdwährung, Bargeldbezüge an fremden Automaten und der Zins auf einer allfälligen Überziehung. Dazu die Frage, welche Karten zum Konto gehören und ob eine davon eine Kreditoption enthält. Erst diese Liste macht zwei Angebote vergleichbar.
Fazit: Ein Konto, zwei Kartenlogiken, ein Budget
Die drei Produkte gehören zusammen, aber nicht in dieselbe Schublade. Konkret heisst das: auf der eigenen Karte nachsehen, ob «Debit» aufgedruckt ist, in den Kartenbedingungen nach einer Teilzahlungs- oder Kreditoption suchen und diese deaktivieren, wenn sie nicht gebraucht wird. Danach die Kontoüberziehung der letzten sechs Monate anschauen und, falls sie dauerhaft war, in einen Kredit mit Tilgungsplan überführen. Und beim Guthaben die Grenze von 100 000 Franken im Kopf behalten, wenn ein grösserer Betrag auf einem einzigen Konto liegt.